Akulaku--Pinjaman Online Cepat
oleh PT. Akulaku Silvrr Indonesia
4,5
- Keamanan
- 100% Safe
- Kategori
- Belanja
- Rating
- 4,5
- Harga
- Free
- Unduh
- 100.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
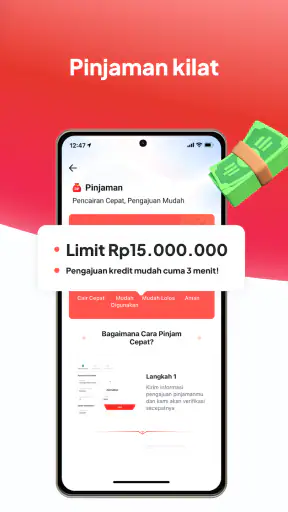
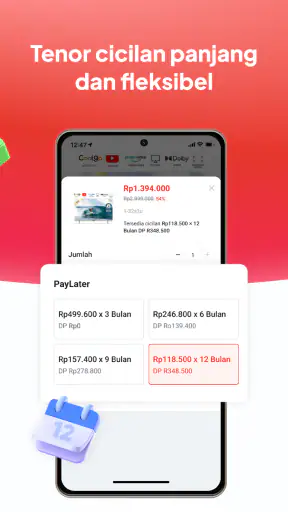
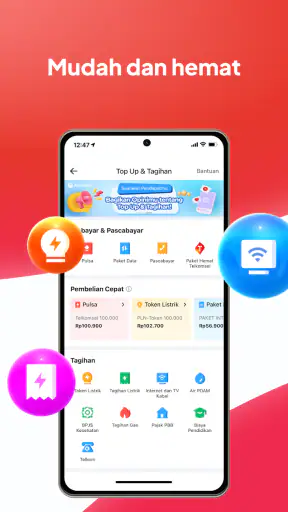
 Analisis oleh Getfullapps
Akulaku–Pinjaman Online Cepat saya lihat sebagai aplikasi belanja yang menempatkan pembayaran bertahap dan PayLater di pusat pengalaman pengguna. Aplikasi ini dikembangkan oleh PT. Akulaku Silvrr Indonesia, tersedia gratis, dan ditujukan untuk pengguna berusia 3 tahun ke atas. Namun, karena sebagian fungsi berkaitan dengan cicilan dan pinjaman, keputusan untuk memakainya sebaiknya tidak berhenti pada tampilan toko atau kemudahan checkout. Yang lebih penting adalah apakah saya bisa memahami pilihan pembayaran, mengendalikan akun, dan menilai konsekuensinya sebelum menekan tombol konfirmasi.
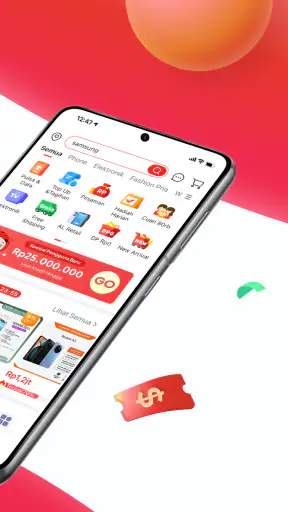
Di perangkat yang saya gunakan, alurnya terasa seperti gabungan marketplace dan layanan pembiayaan. Saya dapat menjelajahi barang, mempertimbangkan cara membayar, lalu melihat opsi cicilan ketika tersedia. Pengalaman seperti ini memang praktis, terutama saat saya membutuhkan barang tetapi belum ingin membayar seluruh nominal sekaligus. Di sisi lain, kemudahan tersebut bisa membuat keputusan finansial terasa seperti bagian biasa dari belanja. Karena itu, saya menilai aplikasi ini bukan hanya dari banyaknya pilihan, melainkan dari seberapa disiplin pengguna membaca rincian setiap transaksi.
Memahami posisi Akulaku sebelum membuat keputusan
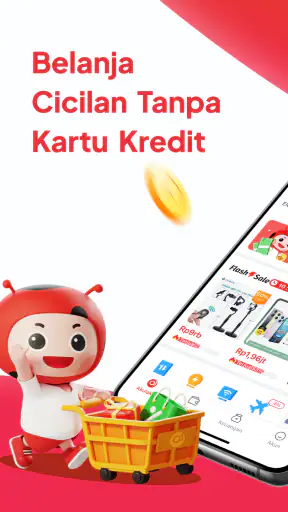
Di kategori belanja, Akulaku memiliki daya tarik yang cukup jelas: saya tidak hanya mencari produk, tetapi juga cara pembayaran yang lebih fleksibel. Ringkasan tokonya menonjolkan PayLater serta cicilan tanpa kartu kredit dan cicilan online berizin OJK. Bagi orang yang tidak memiliki kartu kredit atau ingin memisahkan pembayaran besar menjadi beberapa tahap, pendekatan ini terasa lebih relevan daripada marketplace yang hanya mengandalkan pembayaran langsung.
Popularitasnya juga cukup besar. Aplikasi ini memiliki rata-rata 4,5 dari sekitar 3,5 juta rating, dengan lebih dari 1 juta ulasan, dan telah melewati 100 juta pemasangan. Angka tersebut menunjukkan bahwa Akulaku bukan aplikasi yang hanya dipakai oleh kelompok kecil. Meski begitu, jumlah pengguna tidak otomatis berarti setiap orang akan memperoleh pengalaman yang sama. Persetujuan, pilihan pembayaran, tampilan akun, dan kesesuaian kebutuhan tetap perlu saya periksa sendiri.
Akulaku pertama kali dirilis pada 19 Mei 2016 dan kini berada di versi 5.5.51. Aplikasi ini membutuhkan Android 5.0 atau yang lebih baru. Rentang dukungan tersebut membuatnya cukup mudah dijangkau oleh pemilik perangkat Android lama, walaupun pengalaman penggunaan tetap dapat berbeda menurut kemampuan ponsel, koneksi, dan versi sistem operasi.
Hal yang paling saya hargai adalah adanya konteks resmi di balik layanan pembiayaan. Namun, kata “berizin” bukan alasan untuk mengabaikan isi perjanjian. Saat memilih cicilan, saya tetap perlu memperhatikan total pembayaran, jadwal jatuh tempo, biaya yang tercantum, serta dampaknya bila pembayaran terlambat. Aplikasi membantu menyediakan jalur transaksi, tetapi tanggung jawab memahami kewajiban tetap berada pada pengguna.
Kontrol akun yang perlu diperiksa sejak awal
Sebelum memakai fasilitas pembayaran tertunda, saya menyarankan pengguna menyelesaikan pengaturan akun dengan perlahan, bukan sambil terburu-buru mengejar promo atau menyelesaikan checkout. Periksa nama, nomor telepon, alamat, dan metode pembayaran yang tersimpan. Data yang tampak sepele dapat memengaruhi notifikasi, pengiriman, dan proses pemulihan akun ketika terjadi masalah.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Saya juga akan memastikan nomor telepon dan alamat email yang dipakai masih aktif. Untuk layanan yang berkaitan dengan transaksi, akses ke saluran komunikasi utama sangat penting. Jika ponsel hilang atau nomor berganti, pengguna sebaiknya segera meninjau kembali keamanan akun melalui jalur resmi yang tersedia di aplikasi, bukan membagikan kode verifikasi kepada orang lain.
Dalam praktiknya, kontrol paling penting bukan hanya kemampuan mengubah profil, melainkan kemampuan menghentikan keputusan yang belum matang. Jika saya membuka halaman cicilan hanya untuk melihat pilihan, saya tidak akan langsung menekan konfirmasi. Saya akan kembali ke ringkasan pesanan, memeriksa nominal akhir, dan memastikan opsi yang dipilih memang sesuai rencana pembayaran.
Jangan menyamakan batas kredit dengan uang tambahan. Batas yang terlihat di akun adalah kemampuan transaksi, bukan pendapatan dan bukan alasan untuk menaikkan anggaran belanja. Saya akan menganggapnya sebagai fasilitas yang harus dibayar kembali, lalu membandingkan cicilan dengan pengeluaran rutin sebelum menggunakannya.
Momen ketika data dan privasi perlu mendapat perhatian
Setiap aplikasi belanja membutuhkan informasi tertentu agar akun, pesanan, dan pembayaran dapat berjalan. Namun, saya tetap membiasakan diri membaca permintaan akses ketika muncul, terutama saat aplikasi meminta izin yang berkaitan dengan kontak, lokasi, kamera, penyimpanan, atau notifikasi. Saya tidak mengaktifkan izin hanya karena tombolnya muncul. Saya menilai apakah izin itu memang diperlukan untuk tindakan yang sedang saya lakukan.
Untuk memotret dokumen atau mengunggah bukti tertentu, kamera mungkin terasa relevan. Tetapi setelah tugas selesai, saya akan meninjau kembali izin aplikasi melalui pengaturan Android dan menonaktifkan akses yang tidak lagi saya perlukan, selama hal itu tidak mengganggu fungsi yang ingin digunakan. Langkah ini memberi saya kontrol lebih baik tanpa harus menghapus aplikasi.
Notifikasi juga perlu dikelola dengan cermat. Pengingat jatuh tempo dapat berguna, tetapi notifikasi promosi yang terlalu sering bisa mendorong pembelian impulsif. Saya akan mempertahankan pemberitahuan yang berhubungan dengan transaksi dan kewajiban pembayaran, lalu mengurangi kategori promosi bila pengaturan perangkat atau aplikasi mengizinkannya. Dengan begitu, notifikasi berfungsi sebagai alat bantu, bukan pemicu belanja.
Saya tidak menganggap tampilan izin sebagai bukti tunggal bahwa sebuah aplikasi aman atau tidak aman. Yang lebih masuk akal adalah melihat kombinasi antara izin yang aktif, informasi yang diminta, pilihan yang tersedia, dan kebiasaan saya sendiri saat menggunakan layanan. Hindari memasukkan data melalui tautan dari pesan yang mencurigakan. Untuk aktivitas sensitif, saya akan membuka aplikasi secara langsung dan memeriksa tujuan halaman sebelum memasukkan kode atau informasi pribadi.
Contoh penggunaan sehari-hari yang masuk akal
Bayangkan saya perlu membeli peralatan rumah tangga yang memang sudah rusak, bukan sekadar barang yang sedang menarik perhatian. Saya membuka Akulaku, membandingkan beberapa pilihan, lalu melihat apakah pembayaran langsung lebih sesuai daripada cicilan. Saya mencatat harga total, biaya pengiriman bila ada, dan jadwal pembayaran yang ditampilkan. Setelah itu, saya membandingkan jumlah cicilan dengan sisa uang setelah kebutuhan pokok, transportasi, tagihan, dan tabungan.
Jika cicilan membuat arus kas bulanan terlalu sempit, saya akan menunda pembelian atau mencari barang dengan harga lebih rendah. Jika pembayaran langsung ternyata masih aman, saya lebih memilih menyelesaikan transaksi tanpa menambah kewajiban. Bagi saya, nilai aplikasi bukan terletak pada kemampuan membuat semua barang terasa terjangkau, melainkan pada kemudahan membandingkan pilihan pembayaran secara sadar.
Contoh lain adalah ketika saya membeli barang untuk pekerjaan kecil atau kebutuhan keluarga yang sudah direncanakan. Dalam situasi seperti itu, cicilan mungkin membantu menjaga uang tunai untuk kebutuhan yang lebih mendesak. Namun, manfaatnya hanya terasa jika tanggal pembayaran sesuai dengan pemasukan. Saya akan menyimpan catatan jatuh tempo di kalender pribadi, tidak hanya mengandalkan notifikasi aplikasi.
Tip yang sering terlewat adalah memeriksa kembali pesanan setelah pembayaran selesai. Saya akan memastikan barang, alamat, nominal, dan status transaksi benar. Jika ada perubahan pada pesanan, simpan bukti transaksi dan gunakan jalur bantuan di dalam aplikasi. Kebiasaan ini lebih berguna daripada sekadar mengandalkan ingatan, terutama ketika saya memiliki beberapa pesanan sekaligus.
Perbandingan dengan cara belanja yang biasa
Dibandingkan marketplace yang fokus pada pembayaran langsung, Akulaku lebih menarik bagi pengguna yang membutuhkan opsi PayLater atau cicilan tanpa kartu kredit. Saya tidak perlu berpindah ke layanan terpisah hanya untuk melihat kemungkinan pembayaran bertahap. Alurnya terasa efisien ketika produk dan pembiayaan memang ingin saya pertimbangkan dalam satu tempat.
Namun, marketplace biasa dapat menjadi pilihan yang lebih baik bagi orang yang ingin menjaga batas belanja tetap sederhana. Pembayaran langsung membuat total pengeluaran terlihat pada saat transaksi dan tidak menambah jadwal kewajiban pada bulan berikutnya. Jika saya mudah tergoda oleh cicilan kecil, metode konvensional justru lebih aman bagi kebiasaan finansial saya.
Kartu kredit juga memiliki pola yang berbeda. Pengguna yang sudah memahami tagihan, tanggal cetak, dan pembayaran mungkin lebih nyaman memakai kartu yang telah mereka kelola. Sebaliknya, orang yang tidak memiliki kartu atau tidak ingin menggunakannya dapat melihat Akulaku sebagai alternatif, selama mereka membaca syarat dan mampu membayar tepat waktu.
Saya tidak akan memilih Akulaku hanya karena prosesnya terlihat cepat. Kecepatan membantu ketika kebutuhan sudah jelas, tetapi menjadi kelemahan ketika saya belum membandingkan harga atau belum menghitung kemampuan membayar. Untuk pembelian mahal, saya menyarankan membandingkan setidaknya harga akhir, ongkos, durasi cicilan, dan total kewajiban sebelum menentukan pilihan.
Keterbatasan yang terasa dalam penggunaan
Kelemahan utama layanan seperti ini adalah risiko psikologis: pembayaran bertahap dapat membuat harga besar tampak ringan. Antarmuka belanja yang nyaman juga bisa mengaburkan perbedaan antara kebutuhan dan keinginan. Saya perlu sengaja berhenti sebelum konfirmasi, terutama ketika promosi atau rekomendasi produk membuat saya ingin menambah barang.
Ketergantungan pada akun dan koneksi internet juga perlu diperhitungkan. Jika saya tidak dapat masuk, menerima kode, atau membuka halaman transaksi, akses ke informasi pesanan bisa terganggu. Karena itu, saya menyimpan bukti pembayaran dan nomor pesanan di tempat yang aman, tanpa membagikannya secara terbuka.
Versi terbaru tidak selalu berarti semua perangkat akan terasa sama cepat. Pada ponsel lama yang masih memenuhi Android 5.0, ruang penyimpanan, memori, dan kualitas jaringan dapat memengaruhi kenyamanan. Saya akan memperbarui aplikasi melalui sumber resmi dan menjaga sistem perangkat tetap terlindungi, terutama karena aktivitasnya menyangkut akun serta transaksi.
Pengguna yang mencari aplikasi belanja murni mungkin merasa fitur pembiayaan terlalu dominan. Jika tujuan saya hanya membeli barang dengan uang yang sudah tersedia, marketplace sederhana atau toko resmi bisa terasa lebih tenang. Akulaku lebih cocok ketika fleksibilitas pembayaran memang menjadi kebutuhan, bukan ketika saya hanya ingin pengalaman belanja paling minimal.
Siapa yang cocok dan siapa yang sebaiknya berhati-hati
Aplikasi ini cocok untuk pengguna Android yang ingin menggabungkan pencarian barang dengan opsi pembayaran bertahap, terutama mereka yang tidak memakai kartu kredit. Saya juga melihat manfaatnya bagi orang yang mampu membuat anggaran bulanan dan disiplin mencatat tanggal jatuh tempo. Dalam kondisi tersebut, fleksibilitas dapat membantu mengatur arus kas tanpa membuat keputusan terasa membingungkan.
Sebaliknya, saya akan menyarankan kehati-hatian ekstra bagi siapa pun yang sering terlambat membayar tagihan, belum memiliki dana darurat, atau cenderung membeli karena batas kredit yang tersedia. Fasilitas cicilan bukan solusi untuk pendapatan yang tidak cukup. Jika pembayaran bulan depan belum jelas, lebih baik menunda transaksi daripada menambah kewajiban.
Orang tua yang memasang aplikasi pada perangkat keluarga juga perlu memperhatikan penggunaan akun. Rating usia 3+ menggambarkan klasifikasi konten aplikasi, bukan berarti anak kecil memahami konsekuensi pembiayaan. Saya tidak akan membiarkan anak mengakses akun belanja atau perangkat pembayaran tanpa pengawasan orang dewasa.
Mengubah pilihan pembayaran menjadi kebiasaan yang terukur
Satu kebiasaan yang membantu saya adalah menentukan batas belanja sebelum membuka katalog. Saya menuliskan kebutuhan dan anggaran di luar aplikasi, lalu membandingkan barang yang sesuai, bukan mulai dari opsi cicilan yang tersedia. Urutan ini penting: bila saya memulai dari kemampuan membayar per bulan, saya bisa kehilangan pandangan terhadap total biaya dan berakhir memilih barang yang sebenarnya tidak saya butuhkan.
Saat ada beberapa pesanan, saya mencatat tanggal jatuh tempo dan nilai kewajibannya dalam satu tempat yang saya cek rutin. Catatan pribadi menjadi cadangan yang berguna bila notifikasi terlewat atau saya mengganti perangkat. Saya juga menyisihkan dana pembayaran segera setelah menerima pemasukan, alih-alih berharap uangnya masih tersedia menjelang tanggal jatuh tempo.
Untuk kebutuhan yang belum mendesak, saya memberi waktu sebelum checkout dan kembali menilai barangnya nanti. Jika alasan membeli masih kuat setelah jeda, saya membandingkan harga akhir dan metode pembayaran sekali lagi. Pola sederhana ini mengurangi keputusan spontan tanpa menghilangkan manfaat Akulaku ketika pembelian memang sudah direncanakan.
Putusan saya setelah menimbang manfaat dan risikonya
Secara keseluruhan, saya menilai Akulaku–Pinjaman Online Cepat berguna bagi pengguna yang membutuhkan pilihan belanja dan cicilan dalam satu aplikasi. Skala pengguna yang besar, rating rata-rata 4,5, serta fokus pada PayLater membuatnya layak dipertimbangkan. Pengembangnya adalah PT. Akulaku Silvrr Indonesia, aplikasinya gratis, dan dukungan Android 5.0 membuat aksesnya cukup luas.
Namun, saya tidak akan menyebutnya sebagai pilihan terbaik untuk semua orang. Nilai sebenarnya bergantung pada kemampuan saya membaca rincian, mengatur izin dan notifikasi, menjaga akses akun, serta membayar sesuai jadwal. Saya akan memakai aplikasi ini untuk kebutuhan yang sudah direncanakan, bukan untuk menutup kekurangan anggaran atau mengejar barang secara spontan.
Rekomendasi saya: gunakan Akulaku sebagai alat pembayaran yang perlu dikendalikan, bukan sebagai alasan untuk memperbesar belanja. Sebelum menyetujui transaksi, pastikan total kewajiban jelas, data yang dimasukkan memang diperlukan, dan akun tetap berada di bawah kendali Anda. Jika pembayaran langsung lebih sederhana dan aman bagi kondisi keuangan Anda, pilihan itu tetap lebih baik.
Kelebihan
- Pengajuan pinjaman dapat dilakukan langsung dari aplikasi.
- Tersedia berbagai pilihan tenor sesuai kebutuhan pengguna.
- Informasi cicilan ditampilkan sebelum pengguna mengonfirmasi pinjaman.
- Proses verifikasi identitas dilakukan secara digital.
- Aplikasi juga menyediakan fitur belanja dan pembayaran tagihan.
Kekurangan
- Persetujuan pinjaman tidak selalu diberikan kepada semua pemohon.
- Bunga dan biaya layanan dapat meningkatkan total pembayaran.
- Keterlambatan cicilan berpotensi menimbulkan denda tambahan.
- Pengguna perlu memberikan data pribadi untuk proses verifikasi.
- Notifikasi promosi dapat terasa cukup sering bagi sebagian pengguna.
FAQ untuk Akulaku--Pinjaman Online Cepat
Apa itu Akulaku–Pinjaman Online Cepat dan layanan apa saja yang tersedia?
Akulaku adalah aplikasi layanan finansial digital yang menyediakan beberapa fitur, seperti pinjaman tunai, cicilan belanja, pembayaran tagihan, serta layanan marketplace pada wilayah tertentu. Setelah instalasi, pengguna biasanya perlu membuat akun dan melengkapi data pribadi sebelum dapat mengakses fitur finansial. Ketersediaan layanan, limit, tenor, dan biaya dapat berbeda untuk setiap pengguna berdasarkan hasil verifikasi.
Apakah Akulaku aman dan terdaftar secara resmi?
Sebelum mengajukan pinjaman, pastikan aplikasi yang diunduh berasal dari Google Play Store atau App Store resmi dan dikembangkan oleh penerbit yang benar. Status perizinan penyelenggara dapat berubah, sehingga sebaiknya periksa informasi terbaru melalui situs resmi OJK dan halaman legal Akulaku. Jangan pernah memberikan kode OTP, PIN, atau kata sandi kepada pihak yang mengaku sebagai petugas layanan.
Apa saja syarat untuk mengajukan pinjaman di Akulaku?
Persyaratan dapat berbeda sesuai produk dan kebijakan yang berlaku, tetapi umumnya pengguna harus memenuhi batas usia, memiliki identitas resmi, nomor telepon aktif, rekening atau metode pencairan yang sesuai, serta memberikan informasi pekerjaan dan penghasilan. Proses verifikasi mungkin meminta foto identitas dan swafoto. Pengajuan tidak otomatis disetujui karena keputusan bergantung pada penilaian kelayakan kredit.
Berapa biaya, bunga, dan tenor pinjaman Akulaku?
Biaya pinjaman tidak selalu sama untuk setiap pengguna maupun produk. Sebelum menyetujui perjanjian, periksa dengan teliti jumlah pencairan bersih, bunga atau margin, biaya layanan, biaya administrasi, denda keterlambatan, total pembayaran, dan tanggal jatuh tempo. Jangan hanya melihat nominal cicilan bulanan. Pastikan seluruh biaya tercantum jelas dan pilih tenor yang sesuai kemampuan keuangan.
Apa yang terjadi jika terlambat membayar cicilan Akulaku?
Keterlambatan pembayaran dapat menimbulkan denda atau biaya tambahan sesuai perjanjian, memengaruhi riwayat kredit, dan menyebabkan pembatasan akses terhadap layanan tertentu. Jika mengalami kesulitan membayar, segera hubungi kanal bantuan resmi di dalam aplikasi untuk menanyakan pilihan penyelesaian yang tersedia. Hindari menggunakan pinjaman baru untuk menutup cicilan lama, serta waspadai penagihan dari nomor atau tautan yang mencurigakan.

Akulaku--Pinjaman Online Cepat
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui cs.id@akulaku.com, kunjungi http://akulaku.com, atau baca https://www.akulaku.com/artikel/privacy-agreement-english/ mereka.